Domain estrade.de kaufen?
Wir ziehen mit dem Projekt
estrade.de um.
Sind Sie am Kauf der Domain
estrade.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain estrade.de kaufen?
Was ist Istversteuerung?
Die Istversteuerung ist ein Prinzip der Umsatzsteuer, bei dem die Umsatzsteuer erst dann an das Finanzamt abgeführt werden muss, wenn die Rechnung vom Kunden beglichen wurde. Im Gegensatz zur Sollversteuerung, bei der die Umsatzsteuer bereits mit Rechnungsstellung fällig wird, bietet die Istversteuerung Unternehmen einen Liquiditätsvorteil, da sie erst bei tatsächlichem Zahlungseingang Steuern zahlen müssen. Allerdings müssen Unternehmen, die die Istversteuerung anwenden möchten, bestimmte Voraussetzungen erfüllen und dies beim Finanzamt beantragen. Die Istversteuerung ist vor allem für Unternehmen mit langen Zahlungszielen oder einem hohen Anteil an unbezahlten Rechnungen von Vorteil. Es ist wichtig, die Vor- und Nachteile der Istversteuerung sorgfältig abzuwägen und gegebenenfalls mit einem Steuerberater zu besprechen. **
Wer darf Istversteuerung?
Die Istversteuerung ist ein Verfahren zur Umsatzsteuererhebung, bei dem die Umsatzsteuer erst dann an das Finanzamt abgeführt wird, wenn die Rechnungen tatsächlich bezahlt wurden. Dieses Verfahren darf in Deutschland grundsätzlich von Unternehmen angewendet werden, die einen Jahresumsatz von maximal 600.000 Euro haben. Es ist jedoch auch möglich, die Istversteuerung auf Antrag bei höheren Umsätzen zu nutzen, wenn dies aus betrieblichen Gründen sinnvoll ist. Es ist wichtig zu beachten, dass die Istversteuerung nur für bestimmte Branchen und Geschäftsmodelle geeignet ist und nicht für alle Unternehmen empfehlenswert sein kann. Daher sollten Unternehmer sich vor der Entscheidung für die Istversteuerung eingehend beraten lassen. **


Ähnliche Suchbegriffe für Istversteuerung
Top-Angebote
Produkte zum Begriff Istversteuerung:
-
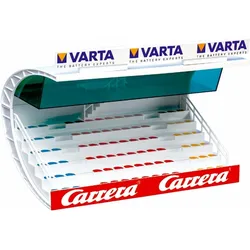
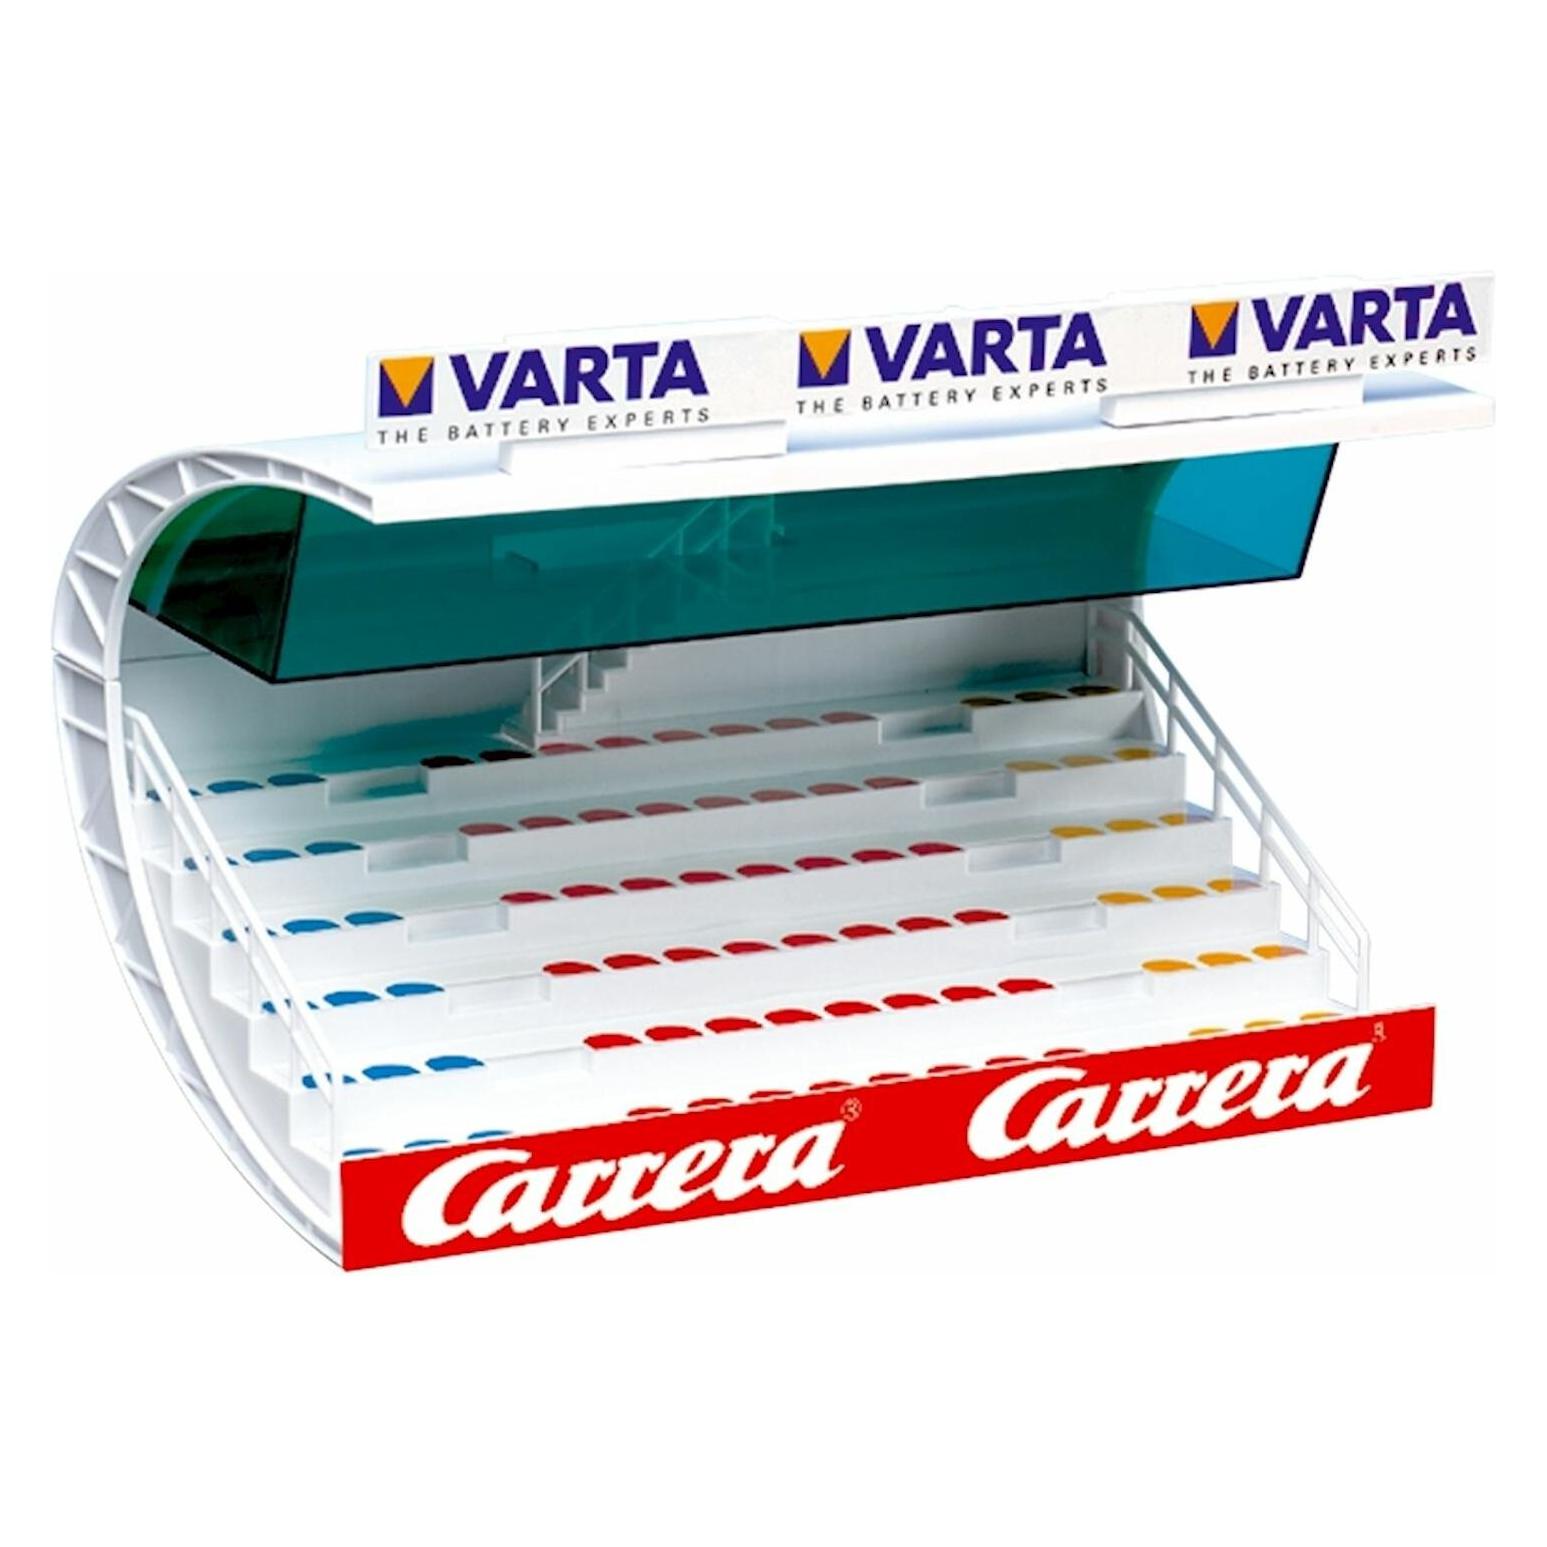
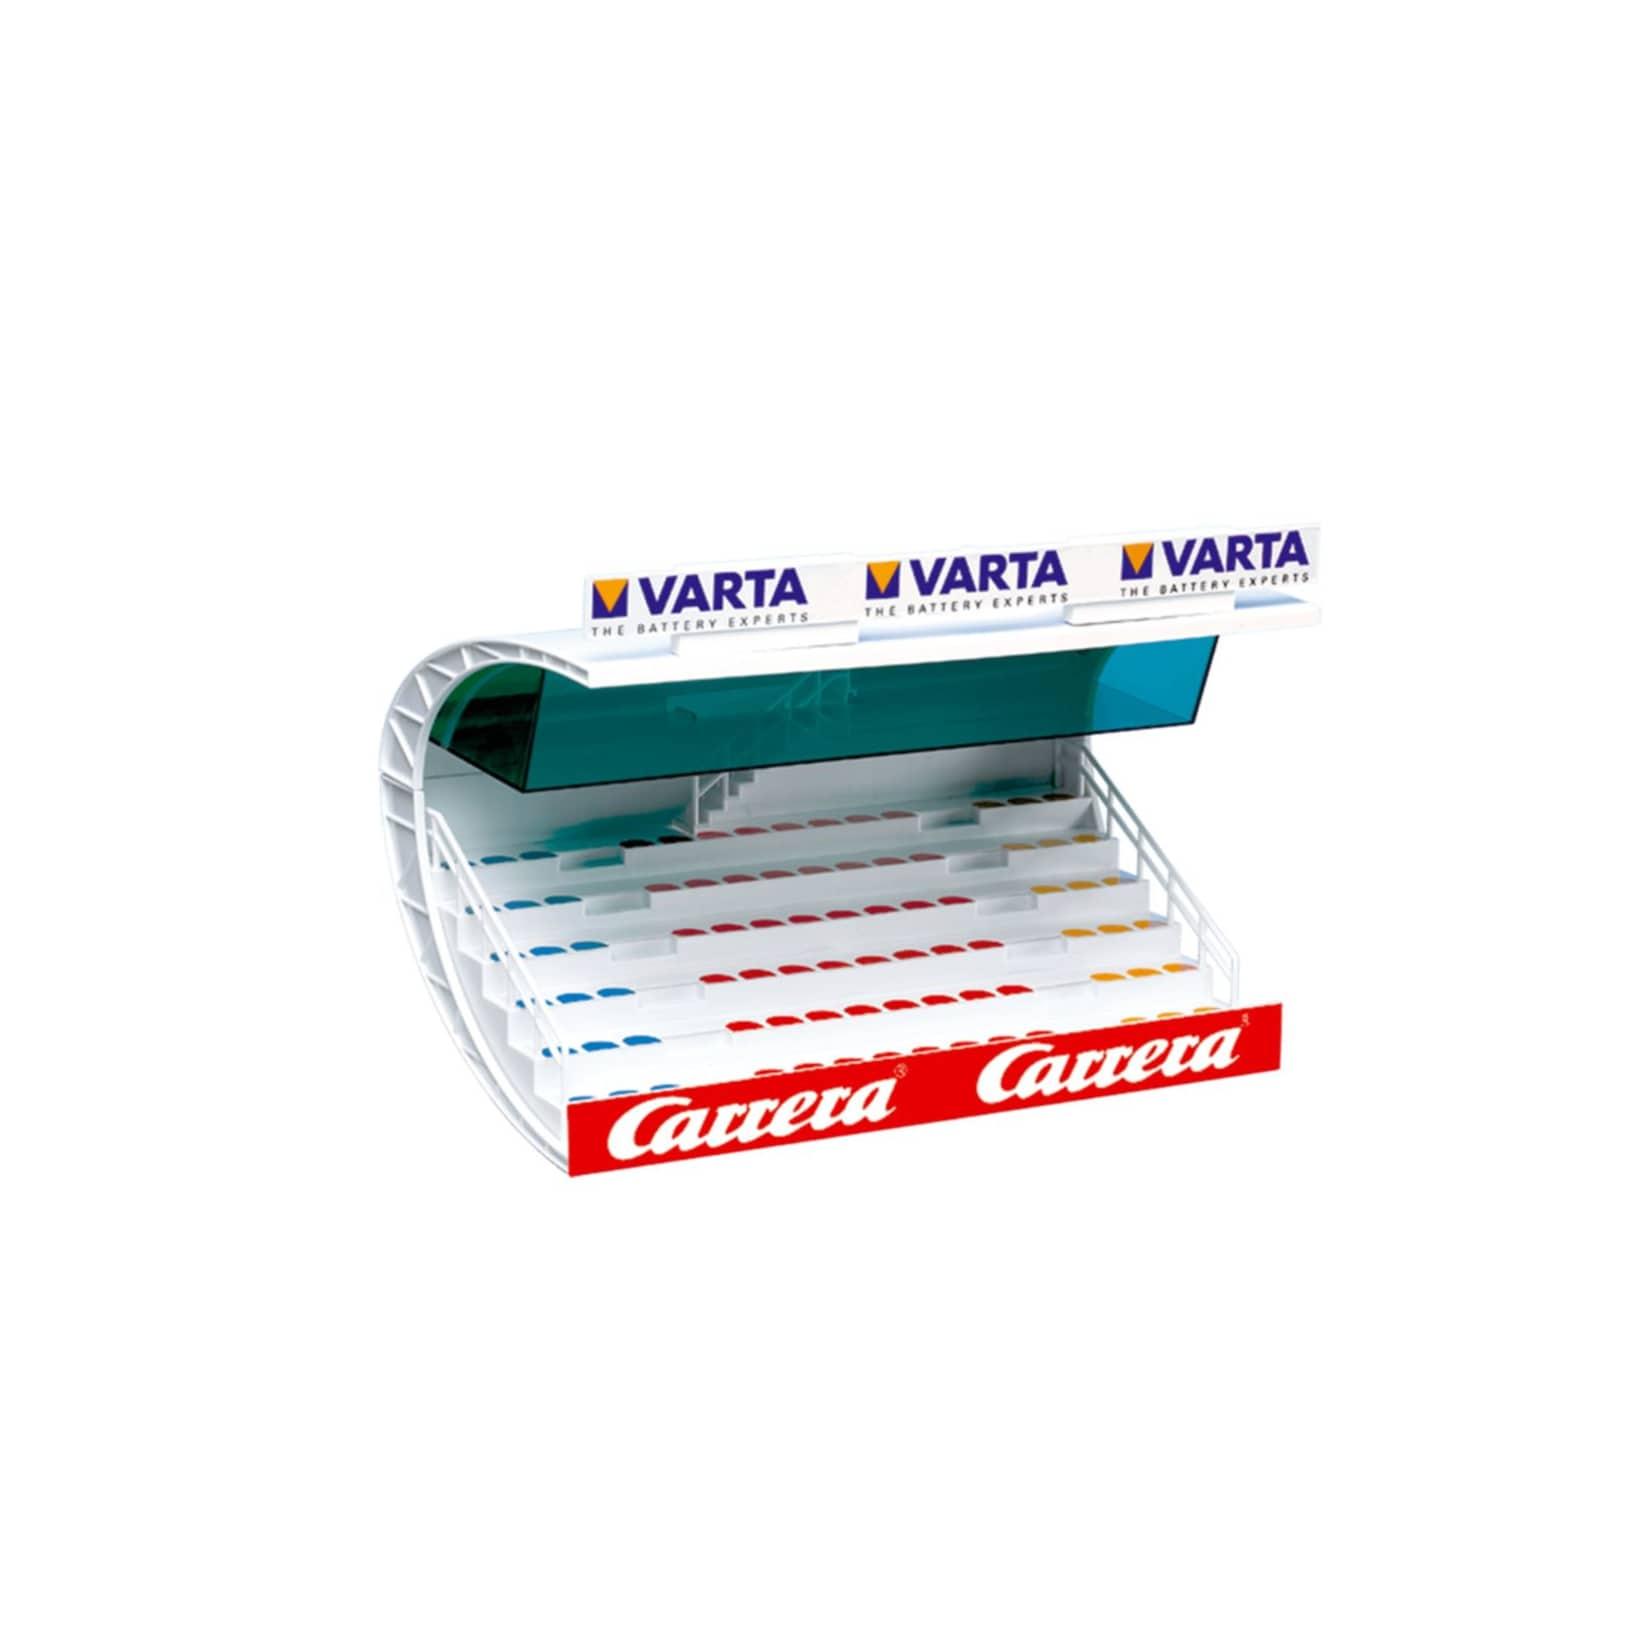
Carrera TribüneDie Gebäude sind als modulares System konzipiert, bieten zahllose Kombinations- und Aufbaumöglichkeiten und sind beliebig erweiterbar. Es handelt sich um leicht zusammenbaubare Plastikbausätze mit beiliegenden Stickerbögen für Gebäudedekoration. Die Tribüne besteht aus einem Unterteil, mit Treppe und Dach. Abmessungen: 34 x 24 x 20 cm Breite x Höhe x Tiefe.57,03 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Normalvertrag BühneNormalvertrag Bühne , Handkommentar , Warnleuchten > Zusatzbeleuchtung , Auflage: 3. Auflage, Erscheinungsjahr: 201912, Produktform: Kartoniert, Beilage: broschiert, Titel der Reihe: NomosKommentar##, Redaktion: Nix, Christoph~Hegemann, Jan~Schneider, Angie, Auflage: 20003, Auflage/Ausgabe: 3. Auflage, Seitenzahl/Blattzahl: 487, Keyword: Tarifvertrag Bühne; NV Bühne; Theater; Arbeitsrecht; Betriebsverfassungsrecht und Tarifvertragsrecht; Kollektivarbeitsrecht / Arbeitskampfrecht, Fachschema: Arbeitsgesetz~Arbeitsrecht~Betrieb / Betriebsverfassung~Betriebsverfassung - BetrVG~Verfassung / Betriebsverfassung~Gewerkschaft~Vertragsrecht~Privatrecht~Zivilgesetz~Zivilrecht~Jurisprudenz~Recht / Rechtswissenschaft~Rechtswissenschaft, Fachkategorie: Zivilrecht, Privatrecht, allgemein~Rechtswissenschaft, allgemein, Warengruppe: HC/Privatrecht/BGB, Fachkategorie: Betriebsverfassungsrecht und Tarifvertragsrecht, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Nomos Verlagsges.MBH + Co, Verlag: Nomos Verlagsges.MBH + Co, Verlag: Nomos, Länge: 207, Breite: 133, Höhe: 34, Gewicht: 622, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger EAN: 9783832968298 9783832931698, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0008, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,59,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
CARRERA DIVERSE - TribüneTrib##ne f##r die Carrera RennbahnDIGITAL 124, DIGITAL 132 und EVOLUTIONGeeignet als Dekoration f##r die Rennbahn Darf an keiner Rennstrecke fehlen: Die Trib##ne Begeisterte Fans feuern von der Zuschauertrib##ne ihren Favoriten an und sorgen f##r das ganz63,99 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter

-
Was bedeutet Istversteuerung?
Die Istversteuerung ist ein Prinzip der Umsatzsteuer, bei dem die Umsatzsteuer erst dann an das Finanzamt abgeführt werden muss, wenn die Rechnung tatsächlich bezahlt wurde. Im Gegensatz dazu steht die Sollversteuerung, bei der die Umsatzsteuer bereits mit Ausstellung der Rechnung fällig wird. Die Istversteuerung bietet Unternehmen den Vorteil, dass sie erst dann Umsatzsteuer zahlen müssen, wenn sie das Geld auch tatsächlich erhalten haben. Dies kann insbesondere bei Zahlungsausfällen oder längeren Zahlungszielen von Kunden von Vorteil sein. Unternehmen müssen jedoch bestimmte Voraussetzungen erfüllen, um die Istversteuerung anwenden zu können. **
-
Soll oder Istversteuerung Kleinunternehmer?
Soll oder Istversteuerung Kleinunternehmer? Die Entscheidung zwischen Soll- und Istversteuerung hängt von verschiedenen Faktoren ab, wie zum Beispiel der Höhe des Umsatzes und der Art der Geschäftstätigkeit. Bei der Sollversteuerung werden Umsatzsteuern bereits mit Rechnungsstellung fällig, während bei der Istversteuerung die Umsatzsteuer erst mit Zahlungseingang an das Finanzamt abgeführt wird. Kleinunternehmer können von der Istversteuerung profitieren, da sie so ihre Liquidität besser steuern können. Es ist ratsam, sich vor der Entscheidung für eine Versteuerungsart von einem Steuerberater beraten zu lassen, um die individuell beste Lösung zu finden. Letztendlich sollte die Wahl zwischen Soll- und Istversteuerung gut überlegt sein, um steuerliche Vorteile optimal zu nutzen. **
-
Soll und Istversteuerung Grenze?
Soll und Istversteuerung beziehen sich auf zwei verschiedene Methoden der Umsatzsteuerberechnung. Die Sollversteuerung bedeutet, dass die Umsatzsteuer bereits mit Rechnungsstellung fällig wird, unabhängig davon, ob der Kunde die Rechnung bereits bezahlt hat. Bei der Istversteuerung wird die Umsatzsteuer erst fällig, wenn der Kunde die Rechnung tatsächlich bezahlt hat. Die Grenze zwischen Soll- und Istversteuerung hängt von verschiedenen Faktoren ab, wie zum Beispiel der Höhe des Umsatzes oder der Art des Unternehmens. In einigen Ländern gibt es bestimmte Umsatzgrenzen, ab denen Unternehmen zur Istversteuerung verpflichtet sind. Es ist wichtig, die jeweiligen Vorschriften und Regelungen des jeweiligen Landes zu beachten, um sicherzustellen, dass die Umsatzsteuer korrekt berechnet und abgeführt wird. In vielen Fällen kann es sinnvoll sein, einen Steuerberater oder Experten zu konsultieren, um sicherzustellen, dass man die richtige Methode der Umsatzsteuerberechnung anwendet. **
-
Soll oder Istversteuerung Grenzen?
Soll oder Istversteuerung Grenzen? Diese Frage bezieht sich darauf, ob die Versteuerung von Einkommen und Umsatz auf Grundlage von Soll- oder Istwerten erfolgen sollte. Bei der Sollversteuerung werden Einnahmen und Ausgaben zum Zeitpunkt der Rechnungsstellung berücksichtigt, während bei der Istversteuerung erst zum Zeitpunkt des tatsächlichen Geldeingangs oder -ausgangs versteuert wird. Beide Methoden haben Vor- und Nachteile, daher ist es wichtig, die Grenzen und Anwendungsbereiche jeder Methode zu verstehen. Letztendlich hängt die Wahl zwischen Soll- und Istversteuerung von verschiedenen Faktoren wie der Unternehmensgröße, der Branche und den individuellen steuerlichen Bedürfnissen ab. **

Wann entsteht Umsatzsteuer Istversteuerung?
Die Umsatzsteuer Istversteuerung entsteht, wenn ein Unternehmen seine Umsatzsteuer auf Basis der tatsächlich erhaltenen Zahlungen berechnet. Dies bedeutet, dass die Umsatzsteuer erst mit dem Geldeingang beim Unternehmen fällig wird. Die Istversteuerung wird vor allem bei kleinen Unternehmen angewendet, die nicht zur Vorsteuerabzugsberechtigung berechtigt sind. Sie müssen die Umsatzsteuer erst abführen, wenn sie das Geld tatsächlich erhalten haben. Dies bietet diesen Unternehmen eine gewisse Liquiditätsvorteile, da sie die Umsatzsteuer erst zahlen müssen, wenn sie das Geld auch wirklich eingenommen haben. **
Wann ist Umsatzsteuer Fälligkeit Istversteuerung?
Die Umsatzsteuer ist grundsätzlich bei der Istversteuerung zum Zeitpunkt der Vereinnahmung des Entgelts fällig. Das bedeutet, dass die Umsatzsteuer erst dann an das Finanzamt abgeführt werden muss, wenn die Rechnung beglichen wurde. Die genaue Fälligkeit hängt jedoch von verschiedenen Faktoren ab, wie z.B. der Art des Geschäfts oder der vereinbarten Zahlungsbedingungen. In der Regel ist die Umsatzsteuer spätestens bis zum 10. des Folgemonats nach Vereinnahmung des Entgelts abzuführen. Es ist daher wichtig, die Zahlungseingänge im Auge zu behalten und die Umsatzsteuer fristgerecht zu überweisen, um mögliche Säumniszuschläge zu vermeiden. **
Top-Angebote
Produkte zum Begriff Istversteuerung:
-
GODARM Rednerpult Holz-Podium Rednerpult Rednerpult Aus Holz Boden-Rednerpult Modern Minimalist Chair Podium Host Report Podium for Church and Schools (Color : Brown, Size : Drawer)<p>Das <strong>GODARM Rednerpult</strong> ist die ideale Lösung für alle, die ein stilvolles und funktionales <strong>Podium</strong> suchen. Hergestellt aus hochwertigem, umweltfreundlichem <strong>MDF-Holz</strong>, vereint es Langlebigkeit mit einem modernen, minimalistischen Design. In einem eleganten <strong>Braun</strong> gehalten, fügt sich das Rednerpult harmonisch in verschiedene Umgebungen ein, sei es in der Kirche, im Klassenzimmer oder bei Veranstaltungen.</p><p>Mit den Maßen von <strong>60 x 42 x 120 cm</strong> bietet das Podium ausreichend Platz für Notizen, Tablets und Laptops. Ein durchdachtes Schallwände-Design mit hohem Buchstopper sorgt dafür, dass deine Materialien sicher an ihrem Platz bleiben. Das Rednerpult kann ein Gewicht von bis zu <strong>30 kg</strong> tragen, was es besonders stabil und zuverlässig macht.</p><p>Die Vielseitigkeit des GODARM Rednerpults ist bemerkenswert. Es eignet sich nicht nur als Kanzel in Kirchen, sondern auch als Empfangstisch, Hochzeitspodest oder für Schulpräsentationen. Mit zwei Schichten Stauraum und einer praktischen Schublade bietet es genügend Platz für Bücher, Broschüren und andere wichtige Utensilien.</p><p>Die glatte, wasserdichte Oberfläche ermöglicht eine einfache Reinigung mit einem feuchten Tuch, während die Montage dank einer detaillierten Anleitung unkompliziert ist. Das GODARM Rednerpult ist somit die perfekte Wahl für alle, die Wert auf Qualität und Funktionalität legen.</p>182,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Gravidus Einstufiger Tritt Stufe Tritthocker Klapptritt Hocker ErhöhungEinstufiger Tritt Leicht zu transportieren und platzsparend zu verstauen Stahl ist Pulverbeschichtet mit rutschfesten Füßen platzsparend klappbar max. Belastbarkeit ca. 150 kg Farbe: Schwarz, Weiß Material: Stahl, Plastik Maße: offen: ca. 38 x 26,5 x 17,5 cm (BxTxH) zusammengeklappt: ca. 38 x 26,5 x 4 cm (BxTxH)23,13 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Carrera TribüneDie Gebäude sind als modulares System konzipiert, bieten zahllose Kombinations- und Aufbaumöglichkeiten und sind beliebig erweiterbar. Es handelt sich um leicht zusammenbaubare Plastikbausätze mit beiliegenden Stickerbögen für Gebäudedekoration. Die Tribüne besteht aus einem Unterteil, mit Treppe und Dach. Abmessungen: 34 x 24 x 20 cm Breite x Höhe x Tiefe.57,03 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Normalvertrag BühneNormalvertrag Bühne , Handkommentar , Warnleuchten > Zusatzbeleuchtung , Auflage: 3. Auflage, Erscheinungsjahr: 201912, Produktform: Kartoniert, Beilage: broschiert, Titel der Reihe: NomosKommentar##, Redaktion: Nix, Christoph~Hegemann, Jan~Schneider, Angie, Auflage: 20003, Auflage/Ausgabe: 3. Auflage, Seitenzahl/Blattzahl: 487, Keyword: Tarifvertrag Bühne; NV Bühne; Theater; Arbeitsrecht; Betriebsverfassungsrecht und Tarifvertragsrecht; Kollektivarbeitsrecht / Arbeitskampfrecht, Fachschema: Arbeitsgesetz~Arbeitsrecht~Betrieb / Betriebsverfassung~Betriebsverfassung - BetrVG~Verfassung / Betriebsverfassung~Gewerkschaft~Vertragsrecht~Privatrecht~Zivilgesetz~Zivilrecht~Jurisprudenz~Recht / Rechtswissenschaft~Rechtswissenschaft, Fachkategorie: Zivilrecht, Privatrecht, allgemein~Rechtswissenschaft, allgemein, Warengruppe: HC/Privatrecht/BGB, Fachkategorie: Betriebsverfassungsrecht und Tarifvertragsrecht, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Nomos Verlagsges.MBH + Co, Verlag: Nomos Verlagsges.MBH + Co, Verlag: Nomos, Länge: 207, Breite: 133, Höhe: 34, Gewicht: 622, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger EAN: 9783832968298 9783832931698, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0008, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,59,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist Istversteuerung?
Die Istversteuerung ist ein Prinzip der Umsatzsteuer, bei dem die Umsatzsteuer erst dann an das Finanzamt abgeführt werden muss, wenn die Rechnung vom Kunden beglichen wurde. Im Gegensatz zur Sollversteuerung, bei der die Umsatzsteuer bereits mit Rechnungsstellung fällig wird, bietet die Istversteuerung Unternehmen einen Liquiditätsvorteil, da sie erst bei tatsächlichem Zahlungseingang Steuern zahlen müssen. Allerdings müssen Unternehmen, die die Istversteuerung anwenden möchten, bestimmte Voraussetzungen erfüllen und dies beim Finanzamt beantragen. Die Istversteuerung ist vor allem für Unternehmen mit langen Zahlungszielen oder einem hohen Anteil an unbezahlten Rechnungen von Vorteil. Es ist wichtig, die Vor- und Nachteile der Istversteuerung sorgfältig abzuwägen und gegebenenfalls mit einem Steuerberater zu besprechen. **
-
Wer darf Istversteuerung?
Die Istversteuerung ist ein Verfahren zur Umsatzsteuererhebung, bei dem die Umsatzsteuer erst dann an das Finanzamt abgeführt wird, wenn die Rechnungen tatsächlich bezahlt wurden. Dieses Verfahren darf in Deutschland grundsätzlich von Unternehmen angewendet werden, die einen Jahresumsatz von maximal 600.000 Euro haben. Es ist jedoch auch möglich, die Istversteuerung auf Antrag bei höheren Umsätzen zu nutzen, wenn dies aus betrieblichen Gründen sinnvoll ist. Es ist wichtig zu beachten, dass die Istversteuerung nur für bestimmte Branchen und Geschäftsmodelle geeignet ist und nicht für alle Unternehmen empfehlenswert sein kann. Daher sollten Unternehmer sich vor der Entscheidung für die Istversteuerung eingehend beraten lassen. **
-
Was bedeutet Istversteuerung?
Die Istversteuerung ist ein Prinzip der Umsatzsteuer, bei dem die Umsatzsteuer erst dann an das Finanzamt abgeführt werden muss, wenn die Rechnung tatsächlich bezahlt wurde. Im Gegensatz dazu steht die Sollversteuerung, bei der die Umsatzsteuer bereits mit Ausstellung der Rechnung fällig wird. Die Istversteuerung bietet Unternehmen den Vorteil, dass sie erst dann Umsatzsteuer zahlen müssen, wenn sie das Geld auch tatsächlich erhalten haben. Dies kann insbesondere bei Zahlungsausfällen oder längeren Zahlungszielen von Kunden von Vorteil sein. Unternehmen müssen jedoch bestimmte Voraussetzungen erfüllen, um die Istversteuerung anwenden zu können. **
-
Soll oder Istversteuerung Kleinunternehmer?
Soll oder Istversteuerung Kleinunternehmer? Die Entscheidung zwischen Soll- und Istversteuerung hängt von verschiedenen Faktoren ab, wie zum Beispiel der Höhe des Umsatzes und der Art der Geschäftstätigkeit. Bei der Sollversteuerung werden Umsatzsteuern bereits mit Rechnungsstellung fällig, während bei der Istversteuerung die Umsatzsteuer erst mit Zahlungseingang an das Finanzamt abgeführt wird. Kleinunternehmer können von der Istversteuerung profitieren, da sie so ihre Liquidität besser steuern können. Es ist ratsam, sich vor der Entscheidung für eine Versteuerungsart von einem Steuerberater beraten zu lassen, um die individuell beste Lösung zu finden. Letztendlich sollte die Wahl zwischen Soll- und Istversteuerung gut überlegt sein, um steuerliche Vorteile optimal zu nutzen. **
Ähnliche Suchbegriffe für Istversteuerung
-
CARRERA DIVERSE - TribüneTrib##ne f##r die Carrera RennbahnDIGITAL 124, DIGITAL 132 und EVOLUTIONGeeignet als Dekoration f##r die Rennbahn Darf an keiner Rennstrecke fehlen: Die Trib##ne Begeisterte Fans feuern von der Zuschauertrib##ne ihren Favoriten an und sorgen f##r das ganz63,99 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Carrera 20021100 - TribüneModerne Dekorationsmöglichkeit für die Rennbahnstrecke! Die Gebäude sind als modulares System konzipiert, bieten zahllose Kombinations- und Aufbaumöglichkeiten und sind beliebig erweiterbar. Es handelt sich um leicht zusammenbaubare Plastikbausätze mit beiliegenden Stickerbögen für Gebäudedekoration! Die Tribüne besteht aus einem Unterteil, mit Treppe und Dach. Abmessungen: 34 x 24 x 20 cm (Breite x Höhe x TiefeAltersempfehlung: ab 10 JahrenWarnhinweise:Achtung! Nicht für Kinder unter 3 Jahren geeignet.Erstickungsgefahr wegen verschluckbarer Kleinteile.41,31 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
CARRERA DIVERSE - Tribüne ErweiterungTrib##nenerweiterung f##r die Carrera Bahn DIGITAL 124, DIGITAL 132 und EVOLUTIONGeeignet als D ekoration f##r die Rennbahn Tolle Erg#¤nzung f##r die Carrera Bahn Von der Trib##ne aus haben Fans und Zuschauer das Rennen perfekt im Blick und k#¶nnen ihren F40,99 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Soll und Istversteuerung Grenze?
Soll und Istversteuerung beziehen sich auf zwei verschiedene Methoden der Umsatzsteuerberechnung. Die Sollversteuerung bedeutet, dass die Umsatzsteuer bereits mit Rechnungsstellung fällig wird, unabhängig davon, ob der Kunde die Rechnung bereits bezahlt hat. Bei der Istversteuerung wird die Umsatzsteuer erst fällig, wenn der Kunde die Rechnung tatsächlich bezahlt hat. Die Grenze zwischen Soll- und Istversteuerung hängt von verschiedenen Faktoren ab, wie zum Beispiel der Höhe des Umsatzes oder der Art des Unternehmens. In einigen Ländern gibt es bestimmte Umsatzgrenzen, ab denen Unternehmen zur Istversteuerung verpflichtet sind. Es ist wichtig, die jeweiligen Vorschriften und Regelungen des jeweiligen Landes zu beachten, um sicherzustellen, dass die Umsatzsteuer korrekt berechnet und abgeführt wird. In vielen Fällen kann es sinnvoll sein, einen Steuerberater oder Experten zu konsultieren, um sicherzustellen, dass man die richtige Methode der Umsatzsteuerberechnung anwendet. **
-
Soll oder Istversteuerung Grenzen?
Soll oder Istversteuerung Grenzen? Diese Frage bezieht sich darauf, ob die Versteuerung von Einkommen und Umsatz auf Grundlage von Soll- oder Istwerten erfolgen sollte. Bei der Sollversteuerung werden Einnahmen und Ausgaben zum Zeitpunkt der Rechnungsstellung berücksichtigt, während bei der Istversteuerung erst zum Zeitpunkt des tatsächlichen Geldeingangs oder -ausgangs versteuert wird. Beide Methoden haben Vor- und Nachteile, daher ist es wichtig, die Grenzen und Anwendungsbereiche jeder Methode zu verstehen. Letztendlich hängt die Wahl zwischen Soll- und Istversteuerung von verschiedenen Faktoren wie der Unternehmensgröße, der Branche und den individuellen steuerlichen Bedürfnissen ab. **
-
Wann entsteht Umsatzsteuer Istversteuerung?
Die Umsatzsteuer Istversteuerung entsteht, wenn ein Unternehmen seine Umsatzsteuer auf Basis der tatsächlich erhaltenen Zahlungen berechnet. Dies bedeutet, dass die Umsatzsteuer erst mit dem Geldeingang beim Unternehmen fällig wird. Die Istversteuerung wird vor allem bei kleinen Unternehmen angewendet, die nicht zur Vorsteuerabzugsberechtigung berechtigt sind. Sie müssen die Umsatzsteuer erst abführen, wenn sie das Geld tatsächlich erhalten haben. Dies bietet diesen Unternehmen eine gewisse Liquiditätsvorteile, da sie die Umsatzsteuer erst zahlen müssen, wenn sie das Geld auch wirklich eingenommen haben. **
-
Wann ist Umsatzsteuer Fälligkeit Istversteuerung?
Die Umsatzsteuer ist grundsätzlich bei der Istversteuerung zum Zeitpunkt der Vereinnahmung des Entgelts fällig. Das bedeutet, dass die Umsatzsteuer erst dann an das Finanzamt abgeführt werden muss, wenn die Rechnung beglichen wurde. Die genaue Fälligkeit hängt jedoch von verschiedenen Faktoren ab, wie z.B. der Art des Geschäfts oder der vereinbarten Zahlungsbedingungen. In der Regel ist die Umsatzsteuer spätestens bis zum 10. des Folgemonats nach Vereinnahmung des Entgelts abzuführen. Es ist daher wichtig, die Zahlungseingänge im Auge zu behalten und die Umsatzsteuer fristgerecht zu überweisen, um mögliche Säumniszuschläge zu vermeiden. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.